
Big4(ビッグフォー)とは、Deloitte(デロイト)、PwC、EY、KPMGという4つの国際的なプロフェッショナルサービスのネットワークです。監査・税務・コンサルティングなどを提供する専門家の組織が、共通のブランドの下で活動しています。
「Big4コンサル」といった場合は、その中で経営戦略、業務改革、IT、リスク管理などを支援する事業や法人を指します。世界のコンサル会社を売上順に4社並べた呼び方ではなく、日本の監査法人4つだけを意味する言葉でもありません。
企業を理解するうえでは、ブランド、契約を結ぶ法人、仕事の内容を分けると関係がはっきりします。同じブランドでも監査とシステム導入では目的が異なり、同じコンサルという言葉でも、成長戦略を考える案件と現場で業務を変える案件では成果物が違うためです。
Big4はどの4グループを指すのか
Big4の4つは、デロイト、PwC、EY、KPMGです。各ネットワークは、世界各地のメンバーファームなどを通じてサービスを提供しています。日本では、それぞれデロイト トーマツ グループ、PwC Japanグループ、EY Japan、KPMGジャパンという名称が使われています。
| 国際ネットワーク | 日本で使われるグループ名 |
|---|---|
| Deloitte | デロイト トーマツ グループ |
| PwC | PwC Japanグループ |
| EY | EY Japan |
| KPMG | KPMGジャパン |
4グループには監査法人や税理士法人、コンサルティングを行う法人などがあり、顧客の異なる課題を扱います。例えば、決算情報の信頼性を確かめる仕事、海外取引の税務を整理する仕事、新規事業の計画を作る仕事は、同じグループのサービスとして並んでいても別の仕事です。
大手の総合コンサル会社として一緒に比較されることがあるアクセンチュアは、この4つの呼称には含まれません。Big4という区分と、「戦略」「総合」「IT」といった支援内容による区分は別の軸です。
そのため「Big4だから戦略をしない」「Big4なら全員が会計の専門家」とは言えません。戦略、業務、テクノロジーなどの仕事があり、所属法人だけでなくサービスや担当チームによって専門性が変わります。監査を行う専門家と、企業のデータ基盤を作る専門家を同じ仕事として考えないことが、理解の出発点になります。
共通ブランドと日本の契約先は別に考える
国際ネットワークは、世界中を一つの会社が直接経営しているという意味ではありません。4グループは公式の説明で、メンバーファームなどが法的に独立した組織であることを示しています。日本での契約相手を知るには、ブランド名に加えて法人名を確認する必要があります。
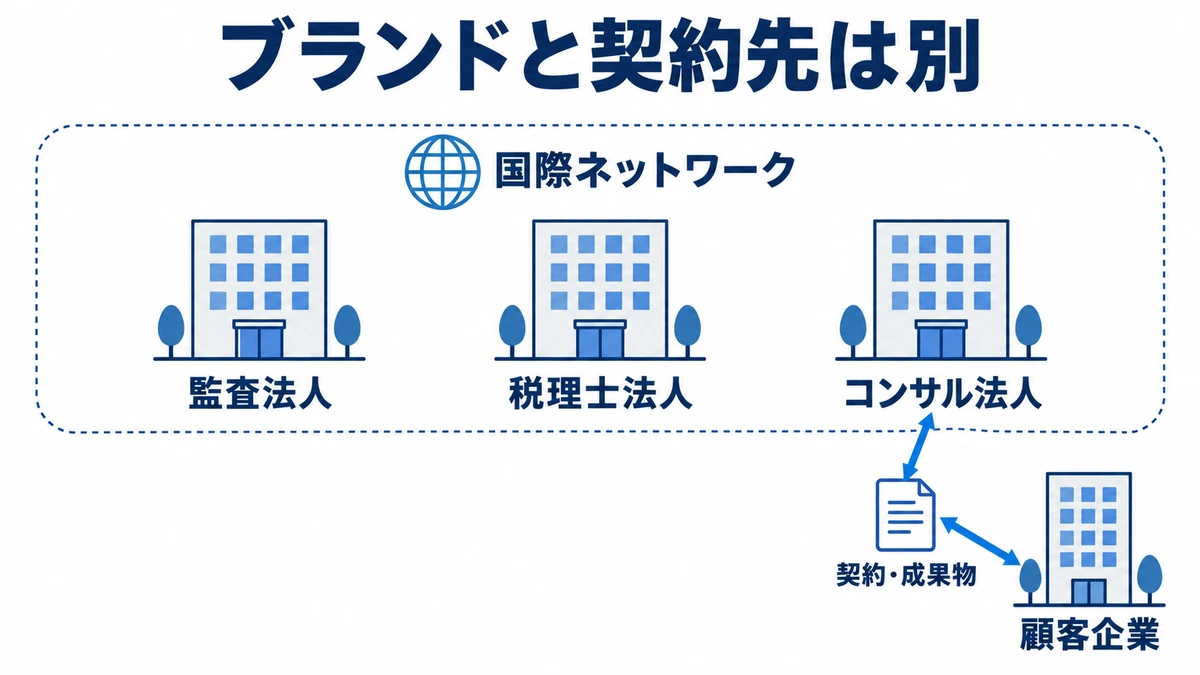
ネットワークは連携の枠組み、法人は契約の当事者
ネットワークではブランドや専門知識、方法論などを共有し、国をまたぐ顧客の課題に連携して対応します。一方、具体的な業務を受け、契約上の責任を負う主体は個々の法人です。
例えば、日本企業が海外子会社の業務を統一する場合、日本側の担当者だけでなく、対象国の制度や現場に詳しい専門家との連携が必要になることがあります。ただし、海外にも同じブランドがあることだけで、すべての国の業務が一つの契約に含まれるとは限りません。対象国、現地の担当法人、成果物の範囲は契約や実施体制で決まります。
法的に別法人という説明は、国内のすべての法人間に資本関係がないという意味でもありません。特定の会社間には親子会社関係が存在する場合があります。「グループ全体が一つの会社」と考えることも、「全社が資本面でも無関係」と考えることも正確ではありません。
法人名とサービス名は一対一には対応しない
監査法人は監査、税理士法人は税務、コンサル法人はコンサルという整理は入口として便利ですが、実際のサービスを完全に区切るものではありません。監査法人自身が、会計や内部統制などに関する助言業務を扱うこともあります。また、M&Aの支援がコンサル法人と別のアドバイザリー法人に分かれているグループもあります。
「アドバイザリー」も特定の仕事だけを指す統一名称ではありません。企業買収に関する助言、リスク管理、会計上の課題への支援など、使われる文脈によって対象が変わります。名前だけで監査との関係や担当工程を決めず、サービスの中身まで確認する必要があります。
企業が依頼するときには、提案するチーム、契約する法人、実際に作業する専門家、成果物を確認する人をそろえておくと、責任分担が明確になります。複数法人が参加するなら、それぞれが何を担い、顧客がどの窓口に判断を求めるのかが実務上の要点です。
監査・税務・コンサルは何が違うのか
同じ経営課題でも、財務情報を確かめるのか、税務を整理するのか、事業や業務を変えるのかで、専門家に期待する役割は変わります。違いは「難しさ」や「格」ではなく、業務の目的と責任にあります。
監査は財務情報への信頼を支える
財務諸表監査は、企業が作成した財務諸表について、適用される会計基準に照らして適正に表示されているかなどを検討し、独立した立場から意見を表明する仕事です。財務諸表を作り、経営判断をする責任は企業側にあります。
監査人は、単に計算の誤りを探すだけではありません。例えば、売上が適切な時期に計上されているか、資産の評価に合理的な根拠があるかなどを、監査上の重要性やリスクを踏まえて検討します。目標売上を達成するための営業施策を決める仕事とは目的が異なります。
また、監査はすべての取引を一件残らず確認して、あらゆる不正や誤りがないと保証するものではありません。絶対の保証ではないものの、高い水準の確信を得る「合理的な保証」という考え方の下で、十分かつ適切な監査証拠を集めて意見を形成します。この責任の性質が、後述する独立性の制約にもつながります。
税務は申告・制度対応・取引の税務面を扱う
税務サービスには、税務申告への対応や、企業の取引・組織再編・海外展開などに伴う税務上の検討があります。国際的な企業では、国ごとに異なる制度の下で、必要な情報を集め、各地の担当者と連携して対応する仕事も生じます。
例えば、海外子会社との取引価格や、企業買収後の組織の形を検討する場合、事業上の都合だけでは結論が出ません。税務面での論点を把握し、申告や必要な手続き、社内のデータ管理まで含めて考えることになります。税務だけですべての経営判断を決めるわけではなく、事業・法務・財務などの検討と接続する役割です。
税務を、税負担を小さくする提案だけだと捉えるのも狭すぎます。適切な申告や制度への対応を継続するために、社内で誰が情報を持ち、どの手順で集計するかという運用の整備が必要になることもあります。
コンサルは変革の設計と実行を支援する
コンサルティングでは、経営戦略、新規事業、組織・人事、業務改革、IT導入、データ活用、リスク管理などを扱います。意思決定のための調査・分析だけでなく、実行計画を作る、システムや業務を導入する、社員が使える状態へ定着させるといった支援も含まれます。
同じ「業務改革」でも、経営者に事業の方向性を提案する段階と、現場で承認手順やデータの入力方法を変える段階では作業が違います。前者なら市場や採算性の分析、後者なら業務フロー、役割分担、要件、移行計画などが重要になります。具体的な仕事は、案件の目的と支援工程によって決まります。
発注者にとっては、良い提案を受けることと、実際に業務が変わることを区別しておく必要があります。提案から実行までのどこを依頼し、どの判断を自社で行うかを決めて初めて、外部の専門家に期待する価値が明確になります。
工程ごとの作業や成果物を詳しく知りたい場合は、コンサルの仕事内容を具体例で整理した記事も参考になります。
日本の主要法人とデロイトの再編
日本のBig4を比較するときには、世界のブランド名と国内の法人名を並べると、対象が分かりやすくなります。以下は2026年10月時点の主要法人の例です。グループ内のすべての法人を列挙したものではありません。
| グループ | 主な国内法人 |
|---|---|
| デロイト | 監査:有限責任監査法人トーマツ 税務:デロイト トーマツ税理士法人 コンサル等:合同会社デロイト トーマツ |
| PwC | 監査:PwC Japan有限責任監査法人 税務:PwC税理士法人 コンサル等:PwCコンサルティング合同会社 |
| EY | 監査:EY新日本有限責任監査法人 税務:EY税理士法人 コンサル等:EYストラテジー・アンド・コンサルティング株式会社 |
| KPMG | 監査:有限責任 あずさ監査法人 税務:KPMG税理士法人 コンサル等:KPMGコンサルティング株式会社 |
デロイトでは、2025年12月にデロイト トーマツ コンサルティング、デロイト トーマツ ファイナンシャルアドバイザリー、デロイト トーマツ リスクアドバイザリーの3法人が合併し、合同会社デロイト トーマツが発足しました。旧称のDTCを見かけても、現在の法人やサービスとの対応を確かめる必要があります。
この再編は、監査法人トーマツや税理士法人を含めてすべて一社に統合したものではありません。コンサルティング、ファイナンシャルアドバイザリー、リスクアドバイザリーという従来の法人の境界が変わったことと、グループ全体の法人構造は区別します。
さらに、デロイトは2026年12月を予定するデロイト トーマツ アクトの再編も発表しています。2026年10月時点では、こちらは今後の計画です。過去の完了済みの合併と今後の予定が同時に存在するため、会社名だけでなく変更の時点も重要になります。
法人の境界の違いは、M&Aの支援にも表れます。PwCにはPwCアドバイザリー合同会社、KPMGには株式会社 KPMG FASがあり、コンサル法人だけを見ても各グループの支援範囲全体は分かりません。一つの法人の社員数を、別グループの監査・税務を含む総人数と比較すると、対象がずれてしまいます。
4グループのコンサル領域をどう比較するか
4グループはいずれも幅広い経営課題を扱いますが、法人とサービスの分け方はそろっていません。例えばM&Aの支援でも、デロイトは従来の3法人が合併した一方、PwCやKPMGにはコンサル法人とは別のアドバイザリー法人があります。同じ名称の部門があるかどうかよりも、どの課題をどの専門家が扱うかを確認すると、比較の意味が明確になります。
デロイト:戦略・リスク・取引とテクノロジー変革
デロイトの日本のサービスでは、コンサルテイティブの下に、ストラテジー・リスク・トランザクションと、テクノロジー・トランスフォーメーションが置かれています。前者は戦略、リスク、M&Aなど、後者は業務・テクノロジーの変革につながる領域です。
3法人の合併後は、旧DTC、旧ファイナンシャルアドバイザリー、旧リスクアドバイザリーという会社名だけでは、現在の仕事の区切りを説明しきれません。例えば企業買収なら、買収先の検討と買収後の業務・システム統合では必要な専門性が異なります。統合された法人名の下でも、担当するサービスと工程の確認が必要です。
PwC:戦略から業務・デジタル・トラストまで
PwCコンサルティングは、戦略づくりから企業全体や個別業務の変革、デジタル技術の活用、信頼に関わる課題までを扱います。サービスの名称では、ストラテジー、エンタープライズトランスフォーメーション、ビジネストランスフォーメーション、テクノロジー&デジタル、トラストの5分類です。戦略分野にはStrategy&、X-Value & Strategy、Future Design Labが含まれます。
そのため、PwCのコンサルをStrategy&だけで捉えると、業務改革やデジタル、信頼に関わる課題への支援が見えにくくなります。一方、グループ内のディールアドバイザリーや税務まで、すべてPwCコンサルティングという一法人の業務だと考えることもできません。サービスの広さと、担当法人の範囲を同時に押さえる必要があります。
EY:戦略・M&Aと変革をつなぐ構成
EYストラテジー・アンド・コンサルティングは、戦略・変革、M&A、テクノロジー、ピープル(人材・組織)、リスクなどのサービスを紹介しています。EY-Parthenonは、戦略やM&A・トランザクションアドバイザリーなどに関するブランドの総称であり、日本の法人名そのものではありません。
例えば企業買収を成長につなげるには、取引を成立させる検討に加え、人材、業務、ITをどう変えるかも課題になります。EYのサービスを調べるときも、EY-Parthenonというブランド名と、コンサルティングの各サービス、日本の法人という3つを分けると、支援範囲を整理しやすくなります。
KPMG:戦略・業務・技術・導入・リスクの5分類
KPMGコンサルティングは、Strategy & Innovation、Business Consulting、Technology Consulting、Enterprise Solution、Risk Consultingの5分類でサービスを案内しています。日本語では、戦略・イノベーション、業務変革、テクノロジー、業務システム等のソリューション、リスクという広がりです。
この構成には、戦略策定、人事変革、AIやITの活用、システム導入、内部統制、サイバーセキュリティなどが含まれます。リスクという言葉だけから、監査の周辺業務に限定された会社だと考えるのは不正確です。別法人のKPMG FASにも、戦略、M&A・PMI(買収後の統合)、事業再生、不正対応などのサービスがあります。
以上は各社が掲げるサービス範囲の違いです。名称の多さや領域の有無だけで、案件の成果やチームの優劣が決まるわけではありません。発注先として比べるなら、同じ課題と工程に対して、どのような体制・成果物・実績を示しているかが判断材料になります。
実案件では何を支援し、どこに限界があるのか
サービス名は広いため、実際の案件では顧客が抱えた問題と成果物を結び付けると、仕事が具体的になります。例えば、行政機関のAI活用検討と、製造業の業務改革では、同じAIに関わる支援でも、目的や実施段階が異なります。
PwC:ハローワークのAI活用検討を支援
厚生労働省が公開している2025年3月31日付のハローワークのAI活用に関する結果報告書は、PwCコンサルティングが作成したものです。ハローワークインターネットサービスにおけるAI活用について、期待される効果だけでなく課題や留意事項も検討しています。
報告書には、AI事業者などへのヒアリング、活用案の評価、今後の実施方向性、費用やリスク、次年度以降の実行計画案が含まれます。ここで提供された価値は、単にAI製品を紹介することではなく、公共サービスのどの業務に、どんな条件で使うかを検討する材料を整えることです。
例えば、個人情報や機密情報の漏えい、不適切な回答、既存システムとの接続、職員や利用者への説明などが課題になります。AIの活用範囲を広げれば便利になる一方、データの整備や回答の確認にも負担がかかります。技術、業務、リスクを一緒に考える必要がある案件です。
この報告書の取りまとめは、すべての提案の本格導入や、期待した効果の達成を意味するものではありません。報告書を作る、実証する、本番で運用するという段階を分けると、コンサルが関わった仕事を過大にも過小にも評価せずに捉えられます。
KPMG:UACJの間接部門で生成AIの業務活用を支援
KPMGが2026年8月に公開したUACJとの対談では、UACJの担当者が、財務・人事・設備の3部門で生成AIの活用を進めた経緯を説明しています。KPMGコンサルティングへの依頼は、ツールを用意するだけでなく、業務改革の一環として進められました。
対象には、稟議や予算編成など、資料作成の負担が大きい業務がありました。UACJの担当者は、8件のユースケースを開発し、7件が実用段階に達したと説明しています。ただし、それらが社員の日常業務に広く定着したという意味ではなく、使える環境があっても現場で利用が進まない問題も語っています。作業時間の削減についても、そこで示された見込みを全社の確定実績と扱うことはできません。
編集部として注目するのは、技術的に動くことと、社員が日常業務で使うことの間に差がある点です。忙しい担当者には、新しい方法を試して失敗した場合の負担もあります。業務の流れや上司の支援、利用するための時間まで含めて考えなければ、ツールの完成だけでは成果につながりません。
この事例は提供企業のサイトに掲載された顧客との対談であり、第三者による効果検証ではありません。それでも、支援内容と導入後の壁を同じ案件で把握できるため、コンサルの仕事を「提案書を作るだけ」「導入すれば終わり」と考えないための具体例になります。
企業はどの工程と成果物に報酬を払うのか
Big4の事業は、顧客が必要とする専門サービスを提供し、その業務に対する報酬を得るものです。ただし、監査の意見表明、税務の対応、コンサルの提案や実行支援では、顧客が受け取るものと業務の責任が異なります。
依頼する工程で必要な成果物が変わる
例えば、ある製造業が海外拠点の採算を改善したいと考えた場面を想定します。以下は役割を説明するための架空例で、特定のBig4による案件ではありません。
最初に必要なのは、どの製品・拠点で利益が出ていないかを把握することです。売上、材料費、物流費などの定義が拠点ごとに違えば、数字を集めても比較できません。分析の前提をそろえ、課題と改善案を整理する段階では、共通のデータ定義や採算分析、施策の優先順位などが成果物になります。
改善案が決まった後は、購買の承認手順を変える、管理指標を見直す、システムに必要な要件を定義するといった仕事へ移ります。実行支援を依頼するなら、業務フロー、役割分担、要件、教育内容、移行手順などが必要です。稼働後の支援まで含める場合は、問い合わせや不具合への対応範囲も変わります。
同じ「採算改善支援」という名前でも、分析だけの契約と、現場への導入まで含む契約は同じではありません。金額を比べる前に、どこまでの作業を誰が担当し、どんな状態をもって完了とするかをそろえる必要があります。専門家の工数だけでなく、顧客側が用意するデータや担当者の時間も、実行できる計画かどうかに関わります。
外部支援を使っても顧客の意思決定は残る
架空例の採算改善でも、工場を統合するか、取引条件を変えるか、どこまで投資するかを決めるのは顧客の経営側です。コンサルは選択肢と判断材料を整え、実行を支援できますが、社内の権限や現場の協力を自動的に代替できるわけではありません。
発注者が、提案の評価基準、意思決定者、関係部門との調整方法を決めていなければ、分析が進んでも実施が止まることがあります。反対に、顧客側の担当者だけで専門知識や時間を確保しにくい課題では、外部の知見や実行体制を使う意味があります。
こうした案件では、複数部門の進捗や課題を管理するPMOが関わることもあります。PMOと意思決定を担うPMの違いを押さえると、支援側と顧客側の役割分担が理解しやすくなります。
監査の独立性と、比較時に確認すること
多様な専門家がいることは連携の可能性につながりますが、同じ顧客にあらゆるサービスを自由に提供できるわけではありません。監査では独立性を確保する必要があり、一定の非監査業務との同時提供などに制約があります。
例えば、自らが作成・関与したものを後から自ら監査することは、自己レビューという問題につながります。具体的な可否は、顧客や関係会社との関係、業務の内容、適用される法令や職業倫理上の規定などに応じて検討されます。別の法人が担当するという理由だけで、独立性の問題がなくなるとは言えません。
発注する側は、提案を具体化する前に、自社の監査人との関係や依頼予定の業務を伝え、受嘱可能かを確認する必要があります。監査とコンサルを同じ窓口で相談できることと、すべて同じ体制で実行できることは別です。グループの幅広さと独立性の制約を両方理解しておくと、実施できない体制を前提に計画を進めることを避けられます。
企業分析でも、まず比較対象の範囲をそろえます。世界全体のネットワーク、日本のグループ、特定の法人、個別のサービスやチームは、それぞれ異なる単位です。業務収入や人数を比較するときも、監査・税務を含む数字か、コンサルだけの数字かで意味が変わります。
次に、サービス名の印象を実案件で確かめます。顧客が何に困り、どの工程に支援が入り、何が完成し、導入後に何が残ったのか。ハローワークの検討支援やUACJの事例のように、成果物とその限界が具体的な案件ほど、仕事の実態を把握しやすくなります。
Big4を理解する要点は、4つの名前を覚えることに加えて、ブランド、法人、サービス、案件をつなぐことです。どの会社が上かという一つの序列よりも、顧客の課題に対してどの専門性と責任を提供しているかを捉えると、企業の事業も、そこで働く人の役割も具体的に見えてきます。