
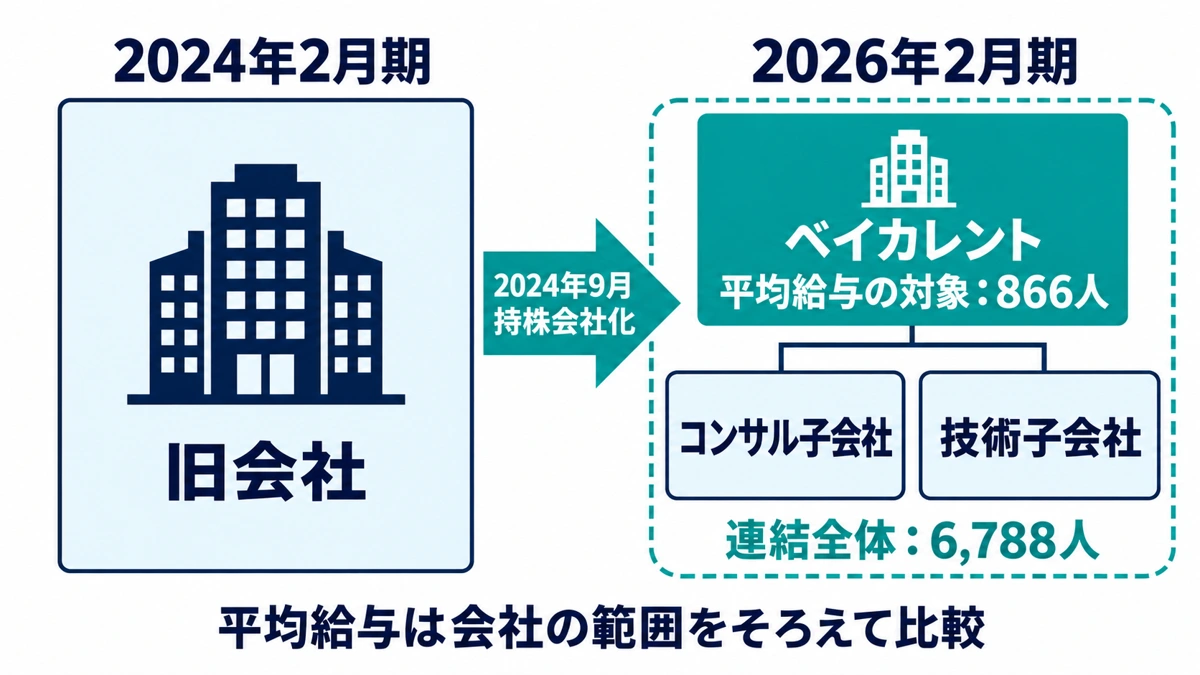
ベイカレントの平均年間給与は、2026年2月期の有価証券報告書で1,331万922円です。ただし、これは有価証券報告書を提出する親会社、株式会社ベイカレントの提出会社としての平均であり、コンサルティング子会社やテクノロジー子会社を含むグループ全員の平均ではありません。
入社時の条件は別の数字です。2026年10月26日時点の2028年卒募集要項では、コンサルタントの想定年収が600万円、システムコンサルタントが500万円、サイバーセキュリティ領域のシステムコンサルタントが600万円と示されています。いずれも賞与込みで、「月給50万円・賞与別」という意味ではありません。
公表平均の対象は持株会社化の前後で異なり、新卒条件は職種によって分かれます。中途の役職別年収と昇給幅は、一般の公式募集要項や評価制度の説明だけでは分かりません。
ベイカレントの平均年収は1,331万円。ただし提出会社の数字
最初にそろえたいのは、金額の大きさよりも「誰の、いつの、何を含む給与か」です。有価証券報告書の従業員情報は、グループの人数と提出会社の給与を別々に開示しています。
2026年2月期の平均給与・年齢・勤続年数
| 項目 | 2026年2月期の開示 |
|---|---|
| 平均年間給与 | 13,310,922円(約1,331万円) |
| 給与の対象 | 提出会社・株式会社ベイカレント |
| 提出会社の従業員数 | 866人 |
| 平均年齢 | 31.3歳 |
| 平均勤続年数 | 3.8年 |
| グループの従業員数 | 連結6,788人。給与の対象人数とは別 |
平均年間給与には賞与と基準外賃金が含まれます。基本給だけの年額ではなく、税金や社会保険料が差し引かれる前の金額です。基準外賃金の個別内訳は、この開示では示されていません。
また、31.3歳は対象者の平均年齢です。「31歳の社員なら1,331万円を受け取る」「30代の標準年収が1,331万円」とは言えません。年齢別の給与分布や中央値、同じ職位の給与がこの表に開示されているわけではないためです。
グループ6,788人の平均や、コンサルタントの平均とは異なる
現在のグループには、持株会社のベイカレントに加え、ベイカレント・コンサルティング、ベイカレント・テクノロジーがあります。会社名に「ベイカレント」が入っていても、給与の集計対象となる法人まで同じとは限りません。
公式のキャリア採用一覧でも、コンサルタント・エキスパートはコンサルティング会社の区分、システムコンサルタント・スペシャリストはテクノロジー会社の区分、セールス・リクルーターは持株会社の区分で掲載されています。給与を調べる際は、自分が知りたい職種の掲載先と、平均給与を開示した法人を照合するのが先です。
したがって、1,331万円を「グループのコンサルタント全員の平均」と置き換えるのは適切ではありません。一方で、持株会社だから全員が役員や管理部門だと決めつけることもできません。866人の職種別構成や給与分布を示す数字ではないからです。
平均年収の推移は、2024年9月の持株会社化を境に分ける
ベイカレントの給与推移を調べると、2024年2月期の約1,074万円から2025年2月期の約1,350万円へ大きく上がった表が見つかります。この変化には、事業と雇用契約等を承継する組織再編が重なっています。
2024年2月期と2025年2月期では対象会社の中身が変わった
| 決算期 | 平均年間給与 | 提出会社の従業員数 |
|---|---|---|
| 2024年2月期 | 10,743,524円 | 4,321人 |
| 2025年2月期 | 13,497,765円 | 593人 |
| 2026年2月期 | 13,310,922円 | 866人 |
2024年9月1日に持株会社体制へ移行し、旧ベイカレント・コンサルティングは株式会社ベイカレントへ商号を変更しました。事業の承継に伴い、同じ「提出会社の平均年間給与」という項目でも、再編の前後で対象者を単純にそろえられなくなっています。
提出会社の人数が4,321人から593人に減ったのは、子会社への承継を含む再編後の数字です。グループから約3,700人が退職したことを示す人数ではなく、平均給与の約275万円の上昇も、同じ社員一人ひとりの昇給額ではありません。
翌期の平均給与の低下も、全員の減給を示さない
2026年2月期の平均給与は前年より約18.7万円低く、対象人数は593人から866人に増えています。平均値は、各人の給与のほか、入退社や職種・職位の構成にも影響を受けるため、この差を全員の減給額とは扱えません。
同じ対象者の給与変化や職位別の支給実績があれば、平均値の増減を分解できます。しかし、公開資料ではそこまでは分かりません。推移の比較では、持株会社化による対象の変化を、給与そのものの変化と分けておく必要があります。
会社比較でも同じです。一方が持株会社、もう一方が事業会社全体の平均であれば、金額順に並べても職種ごとの給与差は分かりません。平均年齢が近いという条件だけでは、対象範囲の違いは解消しません。
新卒の想定年収は職種別。2028年卒は500万円・600万円
新卒入社の条件を知りたい場合は、有報の平均よりも、対象卒業年・職種の募集要項が直接的な情報になります。以下は2026年10月26日に確認した2028年卒向けの掲載条件です。
2027年卒の現行ページには、システムコンサルタントの想定年収500万円と、ビジネスサポートの月給30万円が掲載されています。確認時点でコンサルタント職の掲載はなく、2028年卒の条件を2027年卒の現行募集として補うことはできません。検索画面に残った古い説明より、対象年度の本文を優先して判断します。
コンサルタント600万円、システム職は領域で分かれる
| 2028年卒の職種 | 掲載されている給与条件 |
|---|---|
| コンサルタント | 想定年収600万円。年2回の賞与を含む |
| システムコンサルタント | 想定年収500万円。年2回の賞与を含む |
| システムコンサルタント (サイバーセキュリティ領域) |
想定年収600万円。年2回の賞与を含む |
| ビジネスサポート | 月給30万円。賞与は年2回 |
600万円という数字は、すべての新卒職種に共通するものではありません。システム職では一般の募集とサイバーセキュリティ領域の募集が分かれており、後者は入社後のサイバーセキュリティGr配属や、研究・学習経験などの条件も示されています。仕事内容と要件が異なる募集として比較する必要があります。
また、ビジネスサポートは月給表示です。月給30万円を12か月分にすると360万円ですが、それは月給部分の単純計算であり、賞与を含む年収総額ではありません。賞与額が公表されていない以上、この募集の想定年収を独自に作って他職種の500万円・600万円と並べることは避けます。
「初任給600万円」は月例基本給の意味ではない
想定年収600万円には、6月・12月の年2回の賞与が含まれるとされています。600万円を12で割った50万円は、賞与込みの年額を均した数字です。月例の基本給が50万円で、さらに賞与が支払われると読み替えると、実際の掲載条件より大きな金額を想定することになります。
公開要項には、月例基本給と賞与の内訳、固定残業代の時間数・金額、初年度賞与の扱いが示されていません。記載がないことを「固定残業代なし」「初年度から必ず満額」と解釈することもできません。就業時間の表示と、給与に含まれる時間外労働の対価は別の項目です。
中途の役職別年収は、公式のキャリアパスだけでは分からない
「コンサルタントでいくら、マネージャーでいくら」という年収表は分かりやすい一方、会社が公表した金額と、外部の推計は分ける必要があります。ベイカレントの公式資料では職種・職位の仕組みは確認できますが、それだけで給与表は完成しません。
一般の中途募集要項には数値レンジが掲載されていない
コンサルタント、エキスパート、システムコンサルタント、スペシャリストの4職種の一般募集要項では、待遇は「当社規定による」とされ、数値の年収レンジは掲載されていません。年俸額、賞与の内訳、職位ごとの上下限も、この掲載内容からは分かりません。
これは、中途給与が新卒条件と同じという意味でも、会社がどの採用経路でも金額を一切示していないという意味でもありません。個別の求人や提示条件まで同じ内容とは限らないためです。
口コミや転職サービスの金額を参考にする場合も、在籍時期、所属法人、職種、職位、基本給と賞与の合計かどうかを確認すると、情報の意味がはっきりします。とくに2024年9月より前の投稿を現在の子会社の条件と比べる際には、当時の法人名だけで同一の集計対象だと判断しない方がよいでしょう。
職位の高さと専門性の方向は、別々に確認する
公式キャリアパスには、アナリスト・コンサルタント、シニアコンサルタント、マネージャー・シニアマネージャーなどが示されています。さらに、パートナー系とエキスパート系の職位が設けられています。ただし、職位図に年収額や標準到達年数が記されているわけではありません。
企業分析の観点では、マネジメントだけでなく、専門性を高める方向も示している点が参考になります。もっとも、経路があることと、その経路へ誰でも何年で進めるかは別の話です。役職名から「入社3年で必ず1,000万円」「マネージャーなら一律この額」といった給与モデルを作る根拠にはできません。
公式募集要項では、コンサルタントは戦略・業務・デジタル等の経営課題を支援し、エキスパートは特定業界・業務・ソリューションの深い知見を活用する職種です。システムコンサルタントは要件定義、設計、開発、テスト、移行などを担当し、スペシャリストは特定技術分野のアーキテクチャ設計や技術リードを担うと説明されています。仕事の工程と成果物を先に整理したい方は、コンサルタントの仕事内容もあわせて確認すると、役職名だけの比較を避けやすくなります。
給与制度は「成果連動賞与」と「年2回の評価」を分けて考える
評価の回数を知ると給与の伸びを想像したくなりますが、評価を実施する頻度と、給与を改定する頻度は同じとは限りません。会社が公表する制度の内容と、そこからは分からない支給実績を切り分けます。
成果だけでなく、遂行過程や組織への貢献も評価すると説明
会社は、個人の成果に連動した賞与制度を説明しています。また、人事評価は年2回の定期評価とプロジェクト離任時に行い、業務の結果だけでなく、遂行過程やプロジェクト外の取り組みも対象にするとしています。人材育成や組織づくりへの貢献も、その説明に含まれます。
これは「自分が担当する案件の売上だけで給与が自動的に決まる」という制度説明ではありません。会社は複数の評価者と本人の対話などにも触れていますが、各項目の配点や、評価を賞与額へ換算する計算式までは公表していません。制度の方針が分かることと、個人の年収を計算できることは異なります。
コンサルの仕事には、納品物の完成だけでなく、顧客との論点整理、他メンバーの支援、知識の共有といった活動もあります。そのような過程を評価対象に含めるという説明は、仕事の進め方を理解する手がかりになります。ただし、それがどれだけ適切に運用され、誰の給与がどれだけ上がったかを、制度説明だけで証明することはできません。
評価年2回を「半年ごとに必ず昇給」としない
公開資料で確認できるのは、評価のタイミングや賞与制度の方向性です。昇給の時期・幅・保証、職位別給与表は確認できません。「評価が年2回だから昇給も年2回」「プロジェクトを離れるたびに年収が上がる」といった説明は、公開内容を超えています。
評価制度は、何が仕事上の貢献として認められるかを知る情報です。現在の支給条件と将来の昇給見込みを分け、まだ金額の決まっていない昇給を足し込まずに比較すると、制度と報酬の関係を整理できます。
連結業績では案件数と一人当たり売上が拡大
給与とは別に、会社の成長を示すのが業績です。グループは人材の専門性を通じて顧客を支援しており、直近の決算では案件の広がりと一人当たり売上の増加が示されています。
人材による顧客支援が売上を生む事業
現在のグループは、コンサルティングとテクノロジーの事業会社を持つ体制です。経営・業務の課題整理から、デジタル技術の活用やシステムに関する支援まで、顧客企業の変革に関わるサービスを提供しています。人員の採用・育成と、顧客案件での専門性の発揮が事業を考える重要な要素になります。
2026年2月期の連結売上収益は約1,483億円です。さらに2026年10月15日公表の2027年2月期上期の決算補足資料では、売上収益929億1,300万円、案件数の前年同期比25.5%増、コンサルタント一人当たり売上高の同6.6%増が示されています。直近の事業拡大は、単に公表平均給与だけを見ていても分からない情報です。
ただし、一人当たり売上高は顧客から得る売上の指標であり、本人の給与ではありません。売上には採用・育成、営業、間接部門、オフィスなどの費用をまかなう役割もあります。顧客への請求額が増えた分が、そのまま担当者の給与へ同じ割合で加算されるとは限りません。
顧客別チームと専門サービス開発部門が連携
2026年10月の決算FAQでは、会社は顧客別のアカウントチームと、新設した専門サービス開発部門が連携する営業モデルを説明しています。営業プロセスの標準化や、提案・サービス提供へのAIの組み込みにも触れています。顧客ごとの課題を捉える活動と、専門知識をサービスとして蓄積する活動を組み合わせる方針が分かります。
編集部では、案件数の増加は仕事の広がり、一人当たり売上の増加は人材一人当たりの売上規模を捉える指標として見るのが妥当だと考えます。会社の営業モデルの説明と併せることで、採用人数の増加だけにとどまらない事業運営の変化を確認できます。
ただし、これらは連結業績の情報です。提出会社の平均給与の高さの直接的な原因や、個人の将来給与までは説明しません。また、一人当たり売上高は稼働率や契約単価そのものではなく、案件数の増加も残業時間の増加を示す数字ではありません。
Big4などと比較する場合も、世界ネットワークの売上、日本法人の規模、個別法人の給与を混ぜると判断が難しくなります。企業の単位の違いは、Big4の4グループと日本法人の比較で整理しています。給与比較の前に、会社やグループの範囲をそろえるという考え方は共通します。
職種の違いを仕事内容の例で具体化する
給与の数字が示すのは報酬の一面です。どのような課題に対して仕事をする会社なのかを確認すると、専門性や役割の違いを具体的に理解できます。以下は給与額の根拠ではなく、業務の課題整理と技術・運用の実現をつなぐ仕事の例です。
脱炭素経営のモデル事業では、参加企業の検討を伴走支援
環境省の2022年の中小企業向け脱炭素経営促進モデル事業では、当時のベイカレント・コンサルティングが委託を受けて事務局を担うことが公募要領に明記されています。参加企業が排出量や課題を整理し、削減施策の優先順位や計画を検討する過程を、面談や助言で支える設計でした。
ここから確認できるのは、コンサル側が検討をすべて代行するという関係ではなく、参加企業が主体的に進める作業を支援する役割です。課題の抽出、進め方の設計、取組事例の提示など、企業内で判断を進めるための仕事が含まれています。なお、この公募要領は支援内容と運営体制を示す資料で、最終的な排出削減量や担当社員の給与を示すものではありません。
この案件は、持株会社化前の2022年当時の法人によるものです。
AIの案件でも、技術導入と業務設計の両方がある
会社が紹介する製鉄会社の安全対策の事例では、報告書を参照するチャットボットの開発に加え、運用上の要件やデータの扱い、全社展開までを支援したとされています。システムを作るだけでなく、業務で利用できる状態へ進める仕事を含む例です。
こちらは顧客名を明かさない会社側の紹介で、競合との優劣を検証するものではありません。経営・業務を支援する職種と、設計・開発や技術リードを担う職種の接点を理解する材料になります。個別案件の実際の配役は、この紹介だけでは特定できません。
年収を比較するときは、平均・想定・提示条件をそろえる
ベイカレントの年収については、1,331万円という提出会社の平均、2028年卒の500万円・600万円という職種別の想定年収、中途の個別条件を分けることが出発点です。同じ「年収」という言葉でも、表している対象と確かさが異なります。
比較の順番は、まず法人と職種、次に対象年度、最後に基本給・賞与・手当などの内訳です。賞与込みの額と賞与別の額を並べたり、実績の平均値と入社時の想定額を比べたりすると、違いの理由を給与水準だけに求めてしまいます。
比較する数字は、月々の固定収入、賞与を含む年間合計、将来の昇給見込みの三つに分けておくと整理しやすくなります。年間合計が同じでも、賞与の比重が異なれば月々の収入は変わります。手当や福利厚生も、支給条件を確かめたうえで給与と区別して扱います。
公表平均が高いことは企業を調べるきっかけになります。ただ、ベイカレントでは持株会社化による対象の変化と、職種ごとの募集条件を併せて捉える必要があります。平均値を個人の将来給与に置き換えず、会社の事業、担う役割、報酬の内訳を同じ条件で比べることが、数字を実際の理解につなげます。